 ChatGPT
 Claude
 Perplexity
 Grok
E-reporting de paiement : qui est concerné et que déclarer ?
En bref. L'e-reporting de paiement transmet à l'administration la date et le montant de chaque encaissement, par taux de TVA. Il ne vise que les ventes dont la TVA est due à l'encaissement : les prestations de services, hors option pour les débits et autoliquidation. Grandes entreprises et ETI depuis le 1ᵉʳ septembre 2026, PME et TPE au 1ᵉʳ septembre 2027.
1. L'essentiel : l'administration veut aussi savoir quand vous êtes payé
Depuis le 1ᵉʳ septembre 2026, la réforme de la facturation électronique fait remonter à l'administration le contenu de vos factures entre entreprises françaises, et les données de vos autres ventes par l'e-reporting. Pour une partie de ces ventes, elle attend une seconde information, qui arrive plus tard : le jour où votre client vous paie, et combien. C'est l'e-reporting de paiement, prévu par l'article 290 A du CGI.
La raison tient en une règle de TVA. Sur une prestation de services, la TVA n'est pas due quand vous facturez, mais quand vous encaissez. Une facture émise le 28 août et réglée le 5 septembre fait entrer sa TVA dans le mois de septembre. La facture seule ne dit donc pas à quel mois rattacher cette TVA : la date du paiement, si.
Trois points suffisent pour s'y retrouver.
- Qui est concerné : les entreprises dont la TVA est exigible à l'encaissement, c'est-à-dire surtout les prestataires de services. Pas les ventes de biens, ni les prestataires qui ont opté pour les débits.
- Ce qui est transmis : deux données, la date d'encaissement effectif et le montant encaissé, par taux de TVA.
- Par où : par votre PA (Plateforme Agréée, anciennement PDP), par un circuit qui dépend du client. Pour un client professionnel français, c'est un statut posé sur la facture électronique déjà déposée.
2. Ce que prévoit le texte
La DGFiP organise la réforme en trois obligations : la facture électronique entre entreprises établies en France, l'e-reporting des données de transaction pour les autres ventes (particuliers, clients étrangers), et l'e-reporting des données de paiement. Le deuxième fait l'objet de notre guide de l'e-reporting B2C. Cet article traite le troisième.
Sa fiche officielle, « Données de paiement à transmettre à l'administration », mise à jour en août 2026, en fixe le périmètre dès son titre : l'e-reporting des données de paiement porte « uniquement sur les opérations dont la TVA est exigible à l'encaissement (par exemple les prestations de services) », « hors opérations autoliquidées et option pour le paiement de la TVA sur les débits ».
Tout part donc de l'exigibilité, c'est-à-dire du moment où la TVA devient due au Trésor. Pour les services, l'article 269 du CGI la place à l'encaissement. La doctrine fiscale le résume ainsi : « pour les prestations de services la taxe est exigible, en règle générale, lors de l'encaissement des acomptes, du prix, de la rémunération, ou, sur option d'après les débits » (BOI-TVA-BASE-20-20, § 30). Les débits, en pratique, c'est la facturation : un prestataire qui a choisi cette option paie la TVA au rythme de ses factures, et l'administration n'a plus besoin de ses dates de paiement.
3. Êtes-vous concerné ?
La bonne question n'est pas « qui est mon client ? », mais « quand ma TVA devient-elle due ? ». La FAQ « J'approfondis » de la DGFiP (version du 1ᵉʳ septembre 2026, question 4.1) le confirme : les données de paiement « concernent uniquement les prestations de services, qu'elles aient donné lieu à facture ou non, entre assujettis ou avec un non-assujetti ». Particulier ou entreprise, le client ne change rien au fait d'être concerné. Il ne change que le circuit, au chapitre 5.
| Votre situation | Données de paiement | Pourquoi |
|---|---|---|
| Prestations de services, régime par défaut | Oui | La TVA est due à l'encaissement |
| Prestations de services, option pour les débits | Non | La TVA est due dès la facturation |
| Ventes de biens | Non | La FAQ de la DGFiP limite l'obligation aux services |
| Services à une entreprise de l'UE, autoliquidés | Non | C'est votre client qui doit la TVA |
| Acompte encaissé sur une prestation | Oui | Chaque acompte rend sa part de TVA exigible |
| Acompte encaissé sur une vente de biens | À valider | Les spécifications citent les factures d'acompte, la FAQ ne parle que de services |
| Prestations en franchise en base de TVA | Oui, selon la DGFiP | Transmission tous les deux mois |
Deux lignes méritent une explication. Pour les acomptes, le dossier de spécifications externes de la DGFiP (version 3.2) range « les factures d'acompte » parmi les opérations dont la TVA est exigible à l'encaissement, sans distinguer biens et services. Si vous encaissez des acomptes sur des ventes de biens, faites trancher le point par votre expert-comptable.
Le cas du franchisé surprend davantage, puisqu'il ne facture pas de TVA. La DGFiP le prend pourtant comme exemple, dans la même question 4.1 : « si vous êtes franchisé en base, vous les transmettrez tous les deux mois (bimestre civil) ». Sa fiche des fréquences prévoit aussi une période de paiement pour la franchise. Un auto-entrepreneur prestataire de services est donc concerné, à partir de 2027 comme les autres petites entreprises.
3.1 Avez-vous opté pour les débits ?
L'option pour les débits est un choix du prestataire, jamais un régime par défaut. Si vous l'avez exercée, vos factures doivent l'afficher : la mention « Option pour le paiement de la taxe d'après les débits » fait partie des nouvelles mentions obligatoires de la réforme, rappelle service-public, depuis le 1ᵉʳ septembre 2026 pour les grandes entreprises et ETI, au 1ᵉʳ septembre 2027 pour les autres. En cas de doute, votre expert-comptable a la réponse : c'est la même règle qui gouverne déjà vos déclarations de TVA.
3.2 Une facture qui mêle biens et services
La norme AFNOR XP Z12-014, qui décrit les cas d'usage de la réforme, consacre son cas n°31 aux factures « mixtes ». Deux situations se présentent.
- Le service est l'accessoire d'une vente de bien. La norme prend l'exemple d'une boutique qui retouche le costume qu'elle vient de vendre. L'opération suit sa catégorie principale : c'est une livraison de biens, sans donnée de paiement.
- Le bien et le service sont indépendants. Le client apporte un vêtement acheté ailleurs, ou lors d'un autre passage, pour le faire retoucher. La retouche est alors une prestation à part entière, et seule la part des services donne lieu à une donnée de paiement.
3.3 À partir de quand
L'e-reporting de paiement suit le même calendrier que l'émission des factures électroniques. Les grandes entreprises et les ETI y sont soumises depuis le 1ᵉʳ septembre 2026. Les PME, TPE et micro-entreprises le seront au 1ᵉʳ septembre 2027. Pour connaître votre catégorie, notre outil de calcul de votre date applique les seuils officiels, et notre article qui est concerné par la facturation électronique détaille le calendrier complet.
4. Quelles données transmettre ?
Moins qu'on ne le croit. La fiche de la DGFiP en exige deux « dans tous les cas » :
- la date d'encaissement effectif ;
- le montant encaissé, en euros, par taux de TVA.
Le montant est celui que vous avez reçu, TVA comprise : la norme AFNOR le désigne comme « Montant encaissé (TTC) ». S'y ajoutent, selon le circuit, le numéro de la facture, votre SIREN et la période concernée.
La ventilation par taux est le point qui demande du soin. La norme donne cet exemple : une facture de 1 160 € TTC, dont 600 € HT à 20 % et 400 € HT à 10 %, entièrement payée, se déclare en deux montants, 720 € au taux de 20 % et 440 € au taux de 10 %. Un total unique de 1 160 € ne suffit pas, et un écart entre les montants déclarés et la répartition par taux de la facture est un motif de rejet prévu par les spécifications de la DGFiP.
La fiche n'en demande pas davantage : ni le moyen de paiement, ni les coordonnées bancaires, ni, pour vos clients particuliers, leur identité. Leurs encaissements sont transmis en totaux par jour.
5. Trois circuits, selon votre client
La donnée est la même pour tout le monde. Ce qui change, c'est le canal par lequel elle part, et il dépend de ce que l'administration sait déjà de la vente.
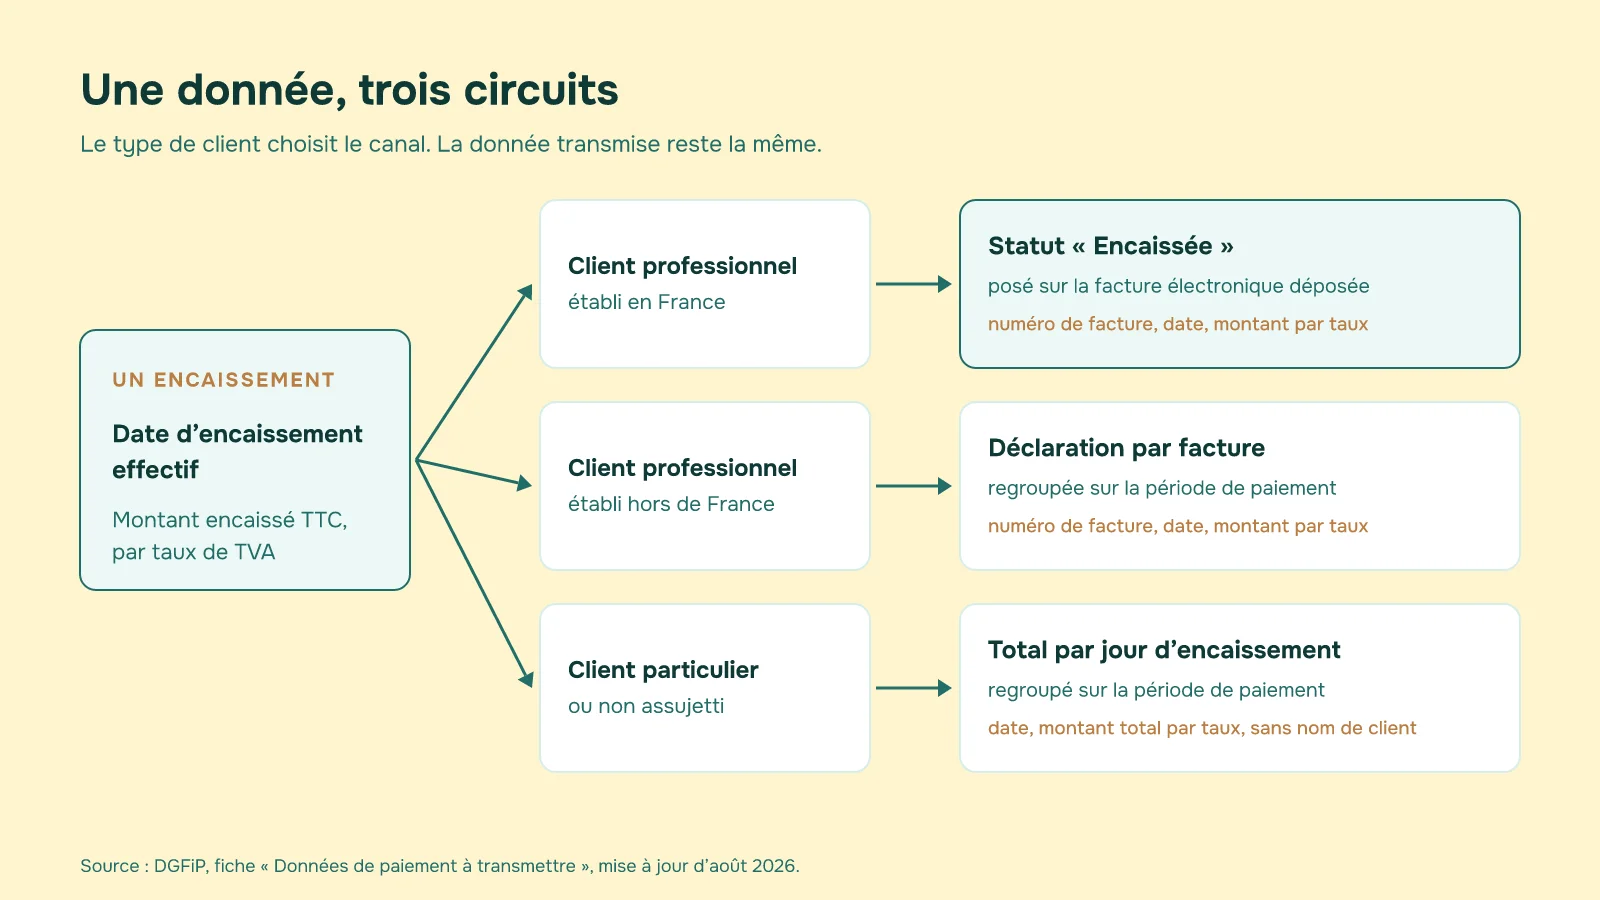
Client professionnel établi en France. La facture a été déposée sur une Plateforme Agréée : l'administration la connaît déjà. Le paiement s'y ajoute par le statut 212 « Encaissée » de son cycle de vie, l'un des quatre statuts obligatoires. Sa définition officielle : « le fournisseur informe avoir perçu un paiement partiel ou total de la facture ». Il porte le numéro de facture, la date de paiement et le montant encaissé par taux de TVA. Aucune déclaration séparée n'est nécessaire, et c'est bien au fournisseur de le poser, pas à son client.
Client professionnel établi hors de France. Aucune facture électronique n'a été déposée, la vente est passée par l'e-reporting. Le paiement est alors déclaré facture par facture, dans un envoi groupé sur la période de paiement. Ce circuit sert peu : une prestation à une entreprise de l'Union européenne est en général autoliquidée par le client, et la FAQ de la DGFiP exclut alors les données de paiement.
Client particulier. Vos ventes aux particuliers sont déjà déclarées en totaux par jour. Les paiements suivent la même logique : un total des encaissements par jour d'encaissement, ventilé par taux de TVA, sans aucune donnée nominative.
6. Le calendrier de dépôt, et le piège des deux périodes
La fréquence dépend de votre régime de TVA. Voici les règles de la fiche « Fréquences et délais de transmission » de la DGFiP, mise à jour en août 2026.
| Régime de TVA | Données de vente | Données de paiement |
|---|---|---|
| Réel normal mensuel | Par décade, trois dépôts par mois | Mensuel, avant le 10 du mois suivant |
| Réel normal trimestriel | Mensuel, avant le 10 du mois suivant | Mensuel, avant le 10 du mois suivant |
| Réel simplifié | Mensuel, entre le 25 et le 30 du mois suivant | Mensuel, entre le 25 et le 30 du mois suivant |
| Franchise en base | Tous les deux mois, entre le 25 et le 30 du mois suivant | Tous les deux mois, même délai |
Le piège est dans la première ligne : au réel normal mensuel, les ventes partent par décade et les paiements une fois par mois. Les deux volets voyagent séparément, chacun sur sa propre période.
Il y en a un second, plus subtil. Une donnée de paiement est rattachée à la période de son encaissement, pas à celle de la facture : les spécifications de la DGFiP le disent en toutes lettres, le fait générateur de la transmission des données de paiement « est la date d'encaissement du paiement ».
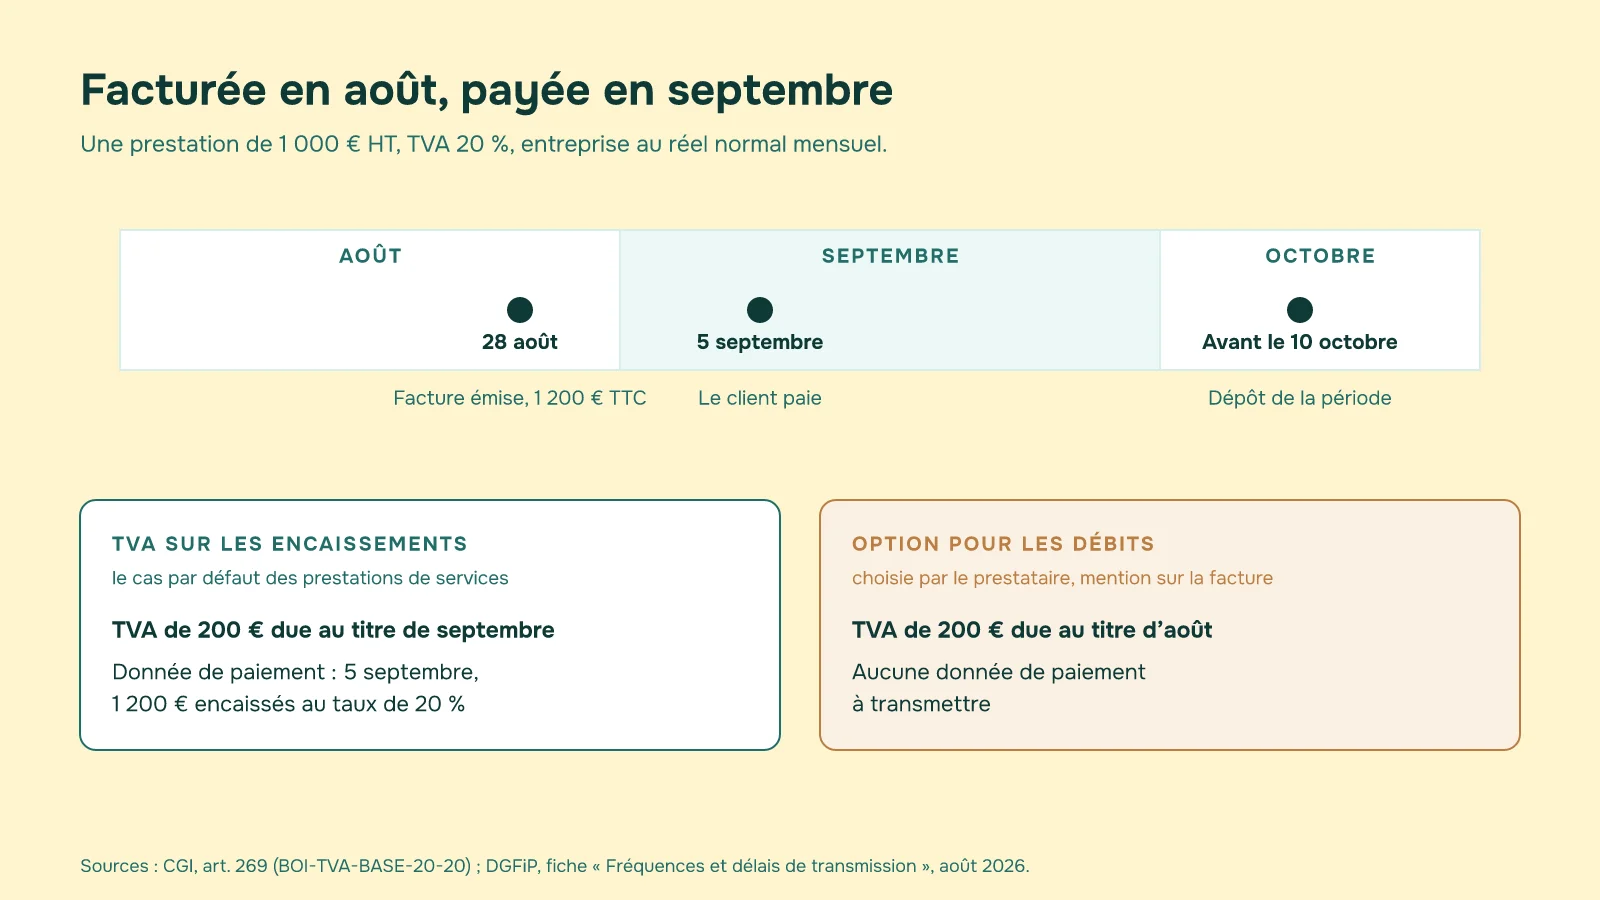
Une prestation de 1 000 € HT facturée le 28 août et payée le 5 septembre en donne l'exemple. La vente relève d'août. Le paiement de 1 200 € au taux de 20 % relève de septembre, comme les 200 € de TVA, et se dépose avant le 10 octobre au réel normal. Avec l'option pour les débits, la TVA serait due au titre d'août et aucune donnée de paiement ne partirait.
7. Les cas Stripe, un par un
Stripe sait au jour près quand vous êtes payé : c'est exactement la donnée attendue. Mais Stripe ne la transmet pas à l'administration, faute d'être une Plateforme Agréée. Voici comment se traitent les situations les plus courantes d'un compte Stripe.
7.1 L'abonnement payé par carte
C'est le cas du SaaS : chaque mois, Stripe émet une facture de renouvellement et prélève la carte dans la foulée. Chaque renouvellement produit deux informations. La vente, d'abord : facture électronique pour un client professionnel français, e-reporting pour les autres. Puis le paiement, qui suit l'un des trois circuits du chapitre 5. Quand le prélèvement échoue puis réussit trois jours plus tard, c'est la date de la tentative réussie qui compte.
7.2 Quelle date d'encaissement avec Stripe ?
La fiche de la DGFiP demande la « date d'encaissement effectif », et ses spécifications renvoient aux règles d'exigibilité de la TVA. Ces règles traitent le chèque et le virement, pour lequel « l'encaissement est constitué par l'inscription au compte du fournisseur de la somme qui y est virée sur ordre du client » (BOI-TVA-BASE-20-20, § 50). Elles ne citent ni la carte bancaire ni les prestataires de paiement comme Stripe.
Konformy retient la date à laquelle Stripe enregistre le paiement de la facture par votre client, pas celle du versement de votre solde Stripe sur votre compte bancaire. Ce qui compte surtout, c'est la cohérence : la date déclarée doit être celle que retient votre déclaration de TVA. Faites valider ce point par votre expert-comptable.
7.3 Le paiement en plusieurs fois
Un échéancier ou un règlement partiel donne autant de déclarations que d'encaissements. La norme AFNOR est explicite : il faut créer un statut « Encaissée » « à chaque encaissement partiel ou total » d'une facture, avec le montant effectivement reçu. Une facture de 3 600 € réglée en trois fois donne trois statuts de 1 200 €, à trois dates.
7.4 La facture marquée payée en dehors de Stripe
Votre client a payé par virement directement sur votre compte bancaire, et vous marquez la facture comme payée dans Stripe. L'encaissement existe bel et bien et se déclare comme les autres. Pour un virement, la doctrine retient la date d'inscription au compte : marquez donc la facture payée le jour où le virement apparaît sur votre relevé, pas le jour où vous faites votre rapprochement.
7.5 Le remboursement
Un remboursement annule tout ou partie d'un encaissement déjà déclaré. La norme AFNOR prévoit pour cela un statut « Encaissée » de montant négatif (cas n°34). Quand le remboursement accompagne un avoir sur une facture déjà payée, elle recommande de porter ce montant négatif sur l'avoir, la facture d'origine gardant son encaissement total (§ 2.6). Pour les particuliers, l'encaissement négatif rejoint les totaux de la période. Le traitement de l'avoir lui-même est détaillé dans notre article sur les factures rejetées ou refusées.
8. Les erreurs les plus fréquentes
- Déclarer à la date de la facture. C'est la date d'encaissement qui fixe la période. Une facture d'août payée en septembre se déclare en septembre.
- Se tromper de régime dans son outil. Un logiciel réglé sur les débits n'enverra aucune donnée de paiement, même obligatoire. Réglé sur les encaissements alors que vous avez opté pour les débits, il en enverra d'inutiles et rattachera votre TVA au mauvais mois.
- Envoyer un total sans ventilation. Le montant se déclare par taux de TVA. Les spécifications de la DGFiP prévoient un motif de rejet dédié,
REJ_ENCAISSEMENT, quand les montants encaissés « ne sont pas conformes à la répartition par taux de TVA déclarée ». - Déclarer deux fois le même paiement. Un paiement reçu avant d'être rattaché à sa facture peut être déclaré provisoirement dans les encaissements du jour. Une fois rapproché, cette déclaration doit être rectifiée, et le paiement transmis par le statut « Encaissée » de la facture, précisent les spécifications de la DGFiP.
- Corriger à la main une seule ligne. Une erreur dans une période déjà transmise se corrige par un flux rectificatif, qui « annule et remplace l'ensemble des données agrégées » de cette période. C'est le rôle de votre plateforme, pas une saisie libre.
9. Que risque-t-on en cas d'oubli ?
Depuis la loi de finances pour 2026, le défaut de transmission des données de transaction et de paiement coûte 500 € par transmission, dans la limite de 15 000 € par année civile (article 1788 D du CGI). Service-public précise que cette sanction « concerne aussi la transmission d'informations relatives au paiement ». Elle ne s'applique pas à une première infraction, sur l'année en cours et les trois précédentes, réparée spontanément ou dans les trente jours suivant une première demande de l'administration.
L'amende se compte par transmission, pas par paiement. Au réel normal, les paiements d'un mois forment une seule transmission : un mois oublié pèse donc une amende, quel que soit le nombre de clients.
Pour la phase de démarrage, la DGFiP a précisé dans son guide pratique de juillet 2026 que les sanctions ne seront pas appliquées « de manière immédiate, automatique et aveugle » à une difficulté réelle, documentée et corrigée. Le cumul avec les autres sanctions de la réforme est détaillé dans notre guide de l'e-reporting B2C.
10. Comment Konformy déclare vos encaissements Stripe
Konformy transmet vos factures Stripe à une Plateforme Agréée, Super PDP, et suit chacune jusqu'à son paiement. Côté encaissements, l'application fait le travail décrit dans cet article, sans saisie.
- Chaque paiement Stripe est lu : la date à laquelle Stripe enregistre le paiement de la facture, et le montant payé. Une facture marquée payée hors Stripe est prise en compte de la même façon.
- Le bon circuit est choisi : statut « Encaissée » sur la facture déposée pour un client professionnel français, à chaque paiement ; déclaration par facture pour un client professionnel établi hors de France ; total du jour pour vos clients particuliers.
- Votre régime est respecté : vous choisissez à l'installation la TVA sur les encaissements ou l'option pour les débits, modifiable dans les paramètres. Sur les débits, aucune donnée de paiement ne part.
- Les biens sont écartés : la nature de vos ventes vient du réglage de votre compte et, si vous vendez les deux, de la classification de chaque ligne. Sur une facture mixte, seule la part des services est déclarée, au prorata.
- Les remboursements sont déclarés en négatif : sur l'avoir déposé quand il existe, sur la facture d'origine sinon.
Les déclarations partent une fois par jour vers la Plateforme Agréée, qui les dépose ensuite selon le calendrier de votre régime. Le détail figure dans notre documentation sur l'e-reporting et la nature des ventes. L'application s'installe depuis le Stripe App Marketplace, sans code, à partir de 108 € HT par an, avec un mois d'essai gratuit. Pour la vue d'ensemble des obligations d'un marchand Stripe, voir notre guide Stripe et facturation électronique.
11. Pour l'expert-comptable
Trois contrôles utiles chez un client prestataire de services. D'abord, que le régime d'exigibilité paramétré dans son outil de facturation correspond à sa situation réelle, option pour les débits comprise : c'est lui qui décide si les données de paiement partent. Ensuite, que les encaissements déclarés sur un mois se rapprochent de la base taxable sur les encaissements de sa déclaration de TVA du même mois, puisque l'administration disposera des deux. Enfin, pour un client encaissé par Stripe ou un autre prestataire de paiement, que la date d'encaissement retenue par l'outil est celle que vous retenez pour la TVA.
12. Questions fréquentes
Cet article est fourni à titre informatif. Il ne constitue pas un conseil juridique, fiscal ou comptable personnalisé. Pour une situation spécifique, consultez votre expert-comptable ou la DGFiP.
Qu'est-ce que l'e-reporting de paiement ?
Je vends des biens, suis-je concerné par l'e-reporting de paiement ?
Mes clients sont des entreprises françaises : ai-je un e-reporting de paiement à faire en plus de la facture électronique ?
Je suis en franchise en base de TVA : dois-je transmettre mes paiements ?
Quelle date d'encaissement retenir quand mon client paie par Stripe ?
Comment déclarer un remboursement dans l'e-reporting de paiement ?
Que risque-t-on si on ne transmet pas ses données de paiement ?
Articles connexes


Ressources utiles
- DGFiP, données de paiement à transmettre à l'administration (fiche, août 2026)
- DGFiP, fréquences et délais de transmission de l'e-reporting (fiche, août 2026)
- DGFiP, J'approfondis mes connaissances sur la réforme
- BOFiP, exigibilité de la TVA sur les prestations de services (BOI-TVA-BASE-20-20)
- Service-public, les sanctions de la facturation électronique dans la loi de finances pour 2026
