 ChatGPT
 Claude
 Perplexity
 Grok
Corriger une facture électronique : avoir ou rectificative ?
En bref. Une facture électronique transmise ne se modifie plus et ne se supprime pas. On la corrige par un nouveau document qui la cite : un avoir, qui annule tout ou partie de la facture, ou une facture rectificative, qui l'annule et la remplace en un seul document. Avant paiement, les 2 sont possibles. Après paiement, seul l'avoir l'est.
1. L'essentiel : un nouveau document, jamais une retouche
Un prix mal saisi, un taux de TVA erroné, une remise oubliée, la facture envoyée à la mauvaise filiale : l'erreur se découvre souvent après l'envoi. Avec une facture papier ou PDF, la tentation était de la refaire sous le même numéro. Avec la facture électronique, ce n'est plus possible, et la règle n'a rien de nouveau : service-public le rappelle, « une fois la facture émise, elle ne peut plus être modifiée directement ».
Ce qui change avec la réforme, c'est que la correction emprunte le même chemin que la facture. Cet article concerne les factures émises en facture électronique : c'est le cas des grandes entreprises et des ETI depuis le 1ᵉʳ septembre 2026, et ce sera celui des PME et des micro-entreprises au 1ᵉʳ septembre 2027.
3 points suffisent pour s'y retrouver.
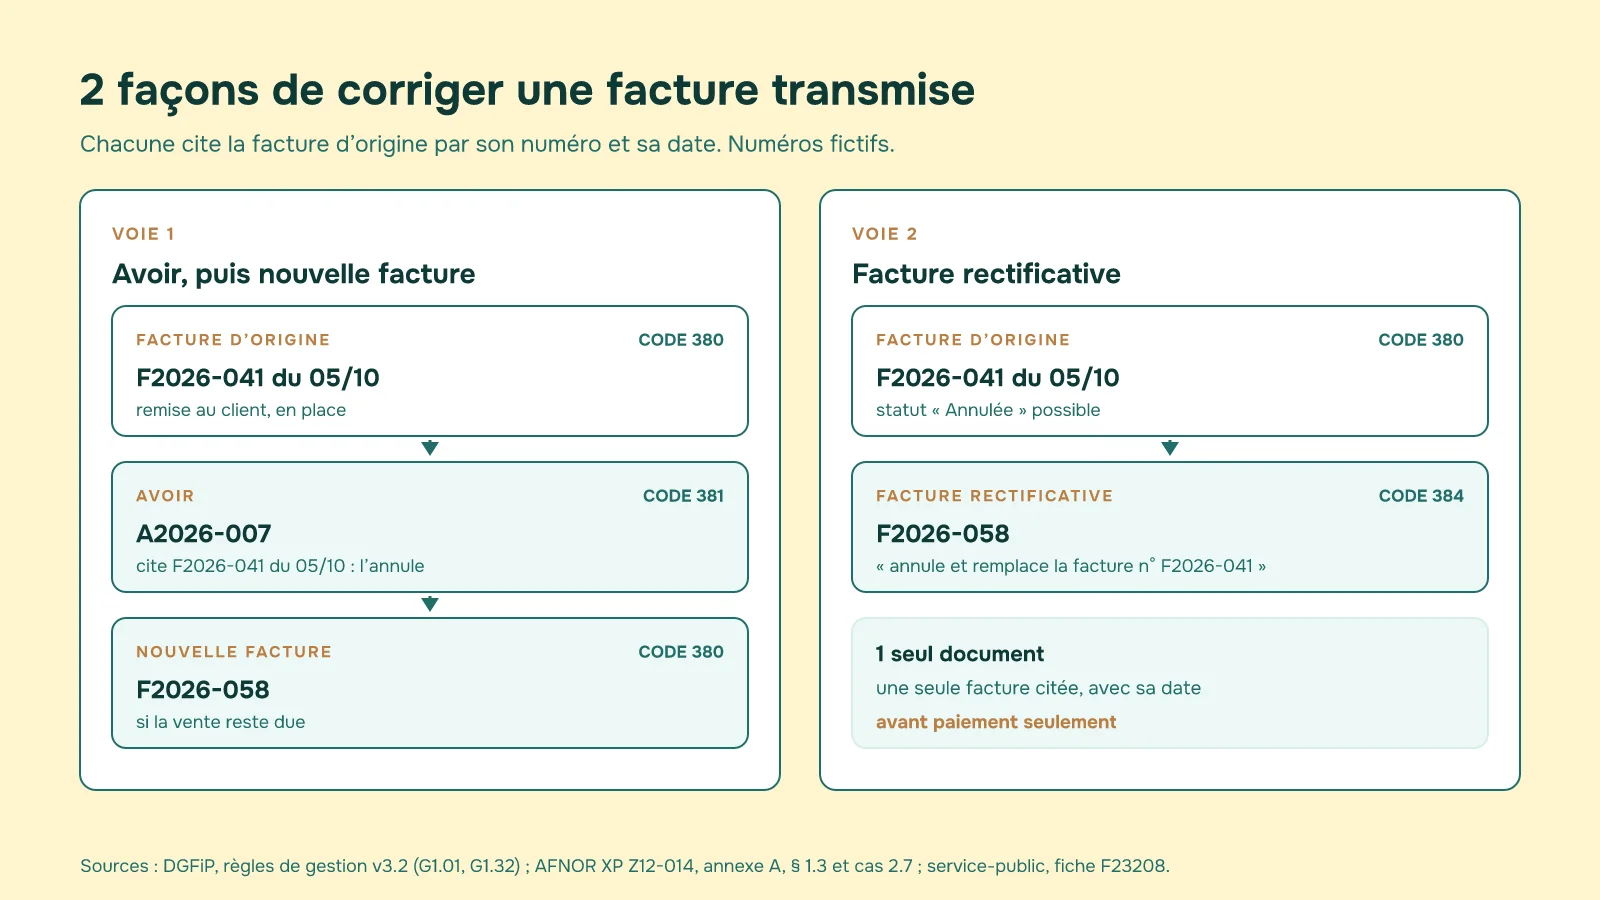
- L'avoir annule tout ou partie d'une facture. Il a son propre numéro et cite la facture qu'il corrige.
- La facture rectificative annule la facture d'origine et la remplace, en un seul document, avec la mention « annule et remplace la facture n°… ».
- Le paiement tranche : une facture payée ne se remplace plus, seul l'avoir reste possible.
2. Pourquoi une facture transmise ne se modifie plus
Dès que votre PA (Plateforme Agréée, anciennement PDP) a déposé la facture, elle n'est plus seulement dans votre logiciel. Elle existe à 3 endroits que vous ne contrôlez pas.
- Chez votre client : la PA destinataire la lui a remise, et il l'a peut-être déjà enregistrée en comptabilité.
- Chez l'administration : le PPF a reçu ses données, au moins le statut « Déposée ».
- Dans le registre des numéros : selon les spécifications de la DGFiP, une facture est identifiée par son numéro, le SIREN du fournisseur et l'année. La plateforme contrôle les doublons : un second envoi sous le même numéro est rejeté.
Retoucher votre exemplaire ferait donc diverger 3 versions de la même facture. Le droit fiscal prévoit déjà l'outil : selon le 5 du I de l'article 289 du CGI, cité par le BOFiP (§ 180), « tout document ou message qui modifie la facture initiale et qui y fait référence de façon spécifique et non équivoque est assimilé à une facture ». Le document de correction est une facture à part entière. Service-public le précise pour la réforme : il « est émis et transmis selon les mêmes modalités que la facture initiale ».
L'enjeu est aussi fiscal. Selon l'article 272 du CGI, la TVA d'une vente annulée ne se récupère que sur justification de la « rectification de la facture initiale » (BOFiP, § 190). Sans avoir ni facture rectificative, la TVA facturée reste à votre charge.
3. Avant tout : où en est votre facture ?
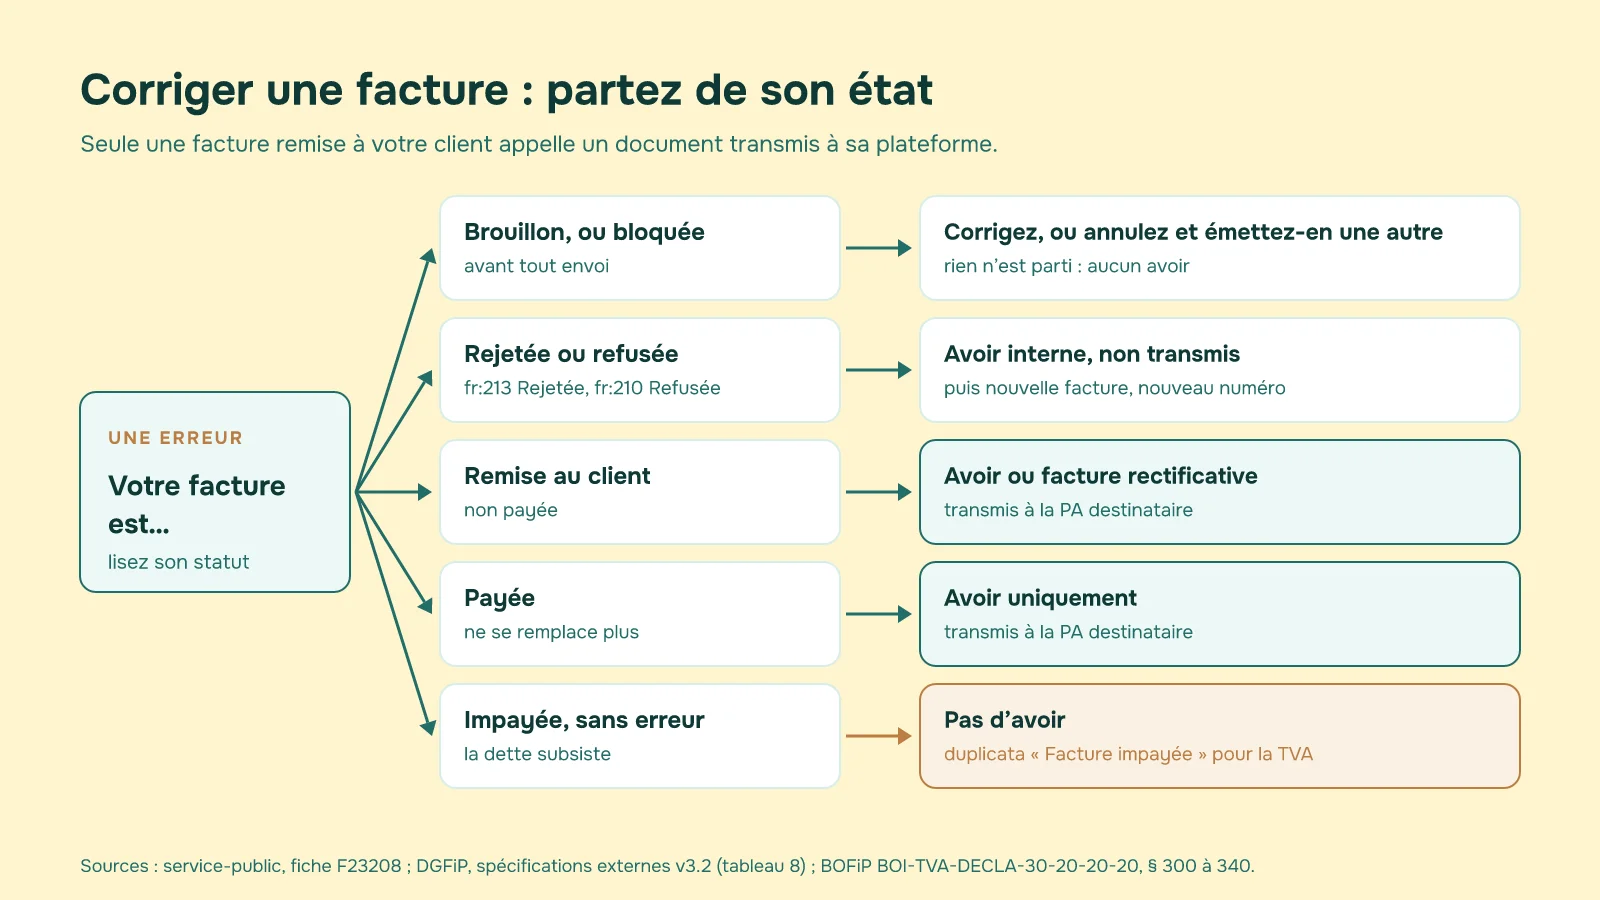
Le bon document dépend moins de l'erreur que de l'état de la facture. Commencez par lire son statut dans votre logiciel ou chez votre PA.
| État de la facture | Ce qui est parvenu à votre client et à l'administration | Comment corriger |
|---|---|---|
| Brouillon, ou bloquée par votre logiciel avant tout envoi | Rien | Corrigez-la, ou annulez-la dans votre logiciel et émettez-en une nouvelle. Aucun avoir |
Rejetée par une plateforme (fr:213, Rejetée) ou refusée par votre client (fr:210, Refusée) | Le dépôt, puis le rejet ou le refus | Avoir interne, non transmis, puis nouvelle facture sous un nouveau numéro |
| Remise à votre client, non payée | Le dépôt, la mise à disposition, parfois l'approbation | Avoir ou facture rectificative, transmis à la PA destinataire |
| Payée | Tout le cycle, parfois jusqu'au statut « Encaissée » | Avoir uniquement, transmis à la PA destinataire |
| Impayée, sans erreur | La facture, qui reste due | Pas d'avoir : la facture ne se modifie pas (voir plus bas) |
Les factures rejetées ou refusées ont leur propre marche à suivre, détaillée dans notre guide facture électronique rejetée ou refusée : que faire ?. La suite de cet article traite des factures bien arrivées chez votre client.
3.1 Le cas à part de la facture impayée
Un client qui ne paie pas n'a pas reçu une facture fausse. Le BOFiP (§ 300 à 340) est net : « la dette du client défaillant subsiste et la facture initiale produite par le fournisseur créancier ne doit pas être modifiée ». Pour récupérer la TVA d'une créance devenue définitivement irrécouvrable, la rectification consiste à envoyer un duplicata de la facture portant, « en caractères très apparents », la mention « Facture impayée pour la somme de … euros (prix net) et pour la somme de … euros (TVA correspondante) qui ne peut faire l'objet d'une déduction (CGI, art. 272) ». Un état récapitulatif des factures impayées peut remplacer les duplicatas. Voyez ce cas avec votre expert-comptable.
4. L'avoir : annuler tout ou partie d'une facture
L'avoir est le document qui diminue ou annule une facture déjà émise. Le BOFiP (§ 210) le cite pour les « ventes résiliées ou annulées, en totalité ou en partie », et pour les « rabais, remises ou ristournes ». Après paiement, c'est la seule voie : selon service-public, une facture réglée « ne peut plus être modifiée ni remplacée » et « toute correction ou annulation doit être réalisée au moyen d'une facture d'avoir ».
4.1 Ce que doit contenir un avoir
- Son propre numéro, selon les mêmes règles de numérotation que vos factures : une séquence chronologique, continue et unique. Service-public admet une série dédiée, par exemple F2026-001 pour les factures et A2026-001 pour les avoirs.
- La référence à la facture d'origine : son numéro et sa date (BOFiP, § 220). Dans le format électronique, elles se placent dans les champs BT-25 (référence à une facture antérieure) et BT-26 (date de la facture antérieure). La règle G1.32 des spécifications de la DGFiP exige au moins une référence avec sa date, en entête ou sur chaque ligne.
- Le montant hors taxe de la réduction et la TVA correspondante (BOFiP, § 260).
- Le bon code de type dans le champ BT-3 (code de type de facture) : 381 pour un avoir, 503 pour un avoir sur une facture d'acompte (règle G1.01).
- Les mentions obligatoires d'une facture, à 2 exceptions près dont le BOFiP dispense les documents de correction (§ 180 et 220) : le numéro de TVA intracommunautaire du vendeur et la mention d'exonération.
Un avoir peut citer plusieurs factures. Pour une remise de fin d'année, le BOFiP admet même une référence à « un ensemble de factures » ou au contrat, avec la période concernée. Le format électronique demande toutefois au moins une référence de facture datée : listez les factures en cause.
Dernier détail qui surprend : sur un avoir électronique, les montants restent positifs. C'est le code 381 qui en fait une diminution, pas un signe moins, et les règles de la DGFiP interdisent d'ailleurs tout prix négatif (règle G1.16).
4.2 Avoir total ou avoir partiel
L'avoir total annule la facture entière. Il est le plus souvent suivi d'une nouvelle facture, au bon montant ou au bon client, si la vente reste due.
L'avoir partiel réduit la facture : une remise accordée après coup, un article manquant, un montant trop élevé. La norme AFNOR XP Z12-014, qui décrit les cas d'usage de la réforme, en donne la suite (cas 2.6) : votre client approuve la facture et l'avoir, puis paie le solde, c'est-à-dire la facture diminuée de l'avoir.
4.3 Avoir transmis ou avoir interne
Tout avoir ne part pas sur le réseau. Il est transmis à la PA destinataire quand la facture d'origine est parvenue à votre client. Il reste interne, enregistré dans vos seuls comptes, quand la facture a été rejetée ou refusée : les spécifications de la DGFiP précisent que cette annulation « ne doit pas générer de flux de données réglementaires » vers le PPF. Transmettre un avoir sur une facture refusée annulerait 2 fois la même vente. Le détail figure dans notre guide sur les rejets et les refus.
5. La facture rectificative : annuler et remplacer en un seul document
La facture rectificative est la forme électronique de la facture « annule et remplace ». La norme AFNOR XP Z12-014 (§ 1.3) en donne la meilleure définition : elle est « à la fois un Avoir sur la facture précédente référencée et une nouvelle facture ».
Service-public en fixe les conditions : elle s'emploie « si une erreur est constatée avant le paiement », elle porte « la mention "annule et remplace la facture n°…" » et un nouveau numéro de facture. Le BOFiP (§ 240) ajoute qu'elle doit porter « la référence exacte à la facture initiale et la mention expresse de l'annulation de celle-ci ».
5.1 Ce que le format exige
- Le code 384 (facture rectificative) dans le champ BT-3 (règle G1.01 de la DGFiP).
- Une seule facture citée. La règle G1.32 impose sur une facture rectificative « une et une seule » référence à une facture antérieure, avec sa date, dans le bloc BG-3 (référence à une facture antérieure). Une facture rectificative ne peut donc pas regrouper la correction de plusieurs factures : c'est le rôle d'un avoir.
- Un nouveau numéro. Service-public insiste : il ne faut pas « simplement refaire la facture avec le même numéro ou un autre ».
5.2 Ce qui se passe chez votre client
La norme AFNOR décrit le parcours type (cas 2.7). Votre client constate un écart et pose sur la facture le statut « En litige » (fr:207), avec un motif et, s'il le souhaite, l'action attendue : une demande de facture rectificative. Vous émettez la facture rectificative, transmise comme une facture.
À sa réception, votre client « DOIT annuler la comptabilisation » de la première facture, puis traite la facture rectificative comme une facture classique. Pour que la première ne reste pas indéfiniment « En litige », la norme prévoit un statut « Annulée », que votre client ou vous-même pouvez poser pour clore son cycle de vie.
5.3 Toutes les plateformes doivent savoir la traiter
La norme AFNOR range les avoirs et les factures rectificatives dans le socle commun : leur gestion « fait partie des obligations de toutes les Plateformes Agréées ». Votre client peut donc toujours les recevoir. En revanche, votre logiciel de facturation ne propose pas forcément la facture rectificative : Stripe, par exemple, ne connaît que l'avoir (voir la section 9).
6. Avoir ou facture rectificative : que choisir selon l'erreur ?
Quand la facture n'est pas payée, les 2 voies sont ouvertes. Les guides en ligne divergent sur la meilleure : certains recommandent toujours l'avoir suivi d'une nouvelle facture, d'autres présentent les 2 comme équivalentes. Les textes ne hiérarchisent pas. L'avoir suivi d'une nouvelle facture donne à chaque document une seule fonction. La facture rectificative a l'avantage d'un seul document, et d'un cycle de vie qui suit la facture remplacée.
Quelques erreurs imposent toutefois une voie précise.
| Erreur constatée | Facture non payée | Facture payée |
|---|---|---|
| Montant trop élevé (prix, quantité) | Facture rectificative au bon montant, ou avoir partiel | Avoir partiel, puis remboursement ou crédit |
| Montant trop faible | Facture rectificative au bon montant | Avoir total, puis nouvelle facture au bon montant |
| Taux de TVA erroné | Facture rectificative | Avoir total, puis nouvelle facture |
| Remise oubliée, geste commercial | Avoir partiel | Avoir partiel |
| Prestation annulée | Avoir total | Avoir total, puis remboursement |
| Mention fausse ou manquante (adresse, numéro de commande, échéance) | Facture rectificative | Avoir total, puis nouvelle facture |
| Facture adressée au mauvais client | Avoir total au client qui l'a reçue, puis nouvelle facture au bon client | Idem |
| Même vente facturée 2 fois | Avoir total sur la facture en double | Avoir total, puis remboursement |
2 lignes méritent une explication.
- Le mauvais client. Une facture rectificative remplace une facture chez le même destinataire. Le client qui a reçu la facture par erreur la détient toujours : c'est à lui que doit parvenir l'avoir qui l'annule. S'il l'a refusée pour ce motif (
fr:210, Refusée), l'avoir reste interne. - Le montant trop faible après paiement. Un avoir ne peut que diminuer. Certains cabinets admettent une facture complémentaire pour la seule différence, qui cite la facture d'origine. Validez ce choix avec votre expert-comptable avant de l'appliquer.
7. Ce que la correction change pour la TVA et l'e-reporting
7.1 Côté TVA
- Vous, vendeur, récupérez la TVA de la réduction grâce à l'avoir, qui en indique le montant (BOFiP, § 260).
- Votre client doit réduire sa déduction : il atténue la TVA déduite « à concurrence de la taxe figurant sur la note d'avoir » (même paragraphe).
- L'avoir « net de taxes » est une exception admise (BOFiP, § 270). Vous renoncez à récupérer la TVA, la mention « net de taxes » figure sur l'avoir, et votre client garde sa déduction intacte.
7.2 Côté e-reporting de paiement
Si vous facturez des prestations de services sans avoir opté pour la TVA sur les débits, vous transmettez aussi le statut « Encaissée » (fr:212) de vos factures. La norme AFNOR précise comment le combiner avec une correction.
- Après un avoir partiel (cas 2.6), la voie « fortement recommandée » est un statut « Encaissée » sur la facture pour son montant total, et un autre sur l'avoir, en montant négatif. Un statut « Encaissée » partiel sur la seule facture est admis.
- Après une facture rectificative (cas 2.7), seul l'encaissement de la facture rectificative est déclaré.
Notre article sur l'e-reporting de paiement détaille ces statuts.
7.3 Côté e-reporting de transaction
Une vente à un particulier ou à un client étranger ne passe pas par la plateforme d'un client : elle est déclarée en e-reporting. Son avoir suit le même chemin, sans être remis à aucune plateforme. Et si une erreur touche des données déjà transmises au titre d'une période révolue, les spécifications de la DGFiP prévoient que votre PA envoie au PPF un flux rectificatif, qui « annule et remplace l'ensemble des données agrégées et précédemment transmises au titre de cette période ». Notre guide de l'e-reporting B2C en décrit le circuit.
8. Vous recevez une facture erronée : demander la correction
Côté acheteur, la règle est symétrique : vous ne corrigez pas la facture de votre fournisseur, vous lui demandez de le faire.
- Ne la refusez pas pour un désaccord. Le statut « Refusée » (
fr:210) est réservé à quelques motifs, comme une facture mal adressée ou une mention obligatoire manquante. Pour un prix ou une quantité contestés, posez le statut « En litige » (fr:207), avec un motif et l'action attendue : une demande d'avoir ou de facture rectificative (norme AFNOR, cas 2.6 et 2.7). - À réception d'un avoir, approuvez la facture et l'avoir, puis payez le solde : c'est la « bonne pratique » décrite par la norme. Réduisez la TVA déduite du montant de l'avoir.
- À réception d'une facture rectificative, annulez la comptabilisation de la première facture et traitez la nouvelle. Si votre outil le permet, posez le statut « Annulée » sur la facture remplacée.
Notre guide pour recevoir ses factures fournisseurs détaille ce que votre plateforme de réception doit vous permettre de faire.
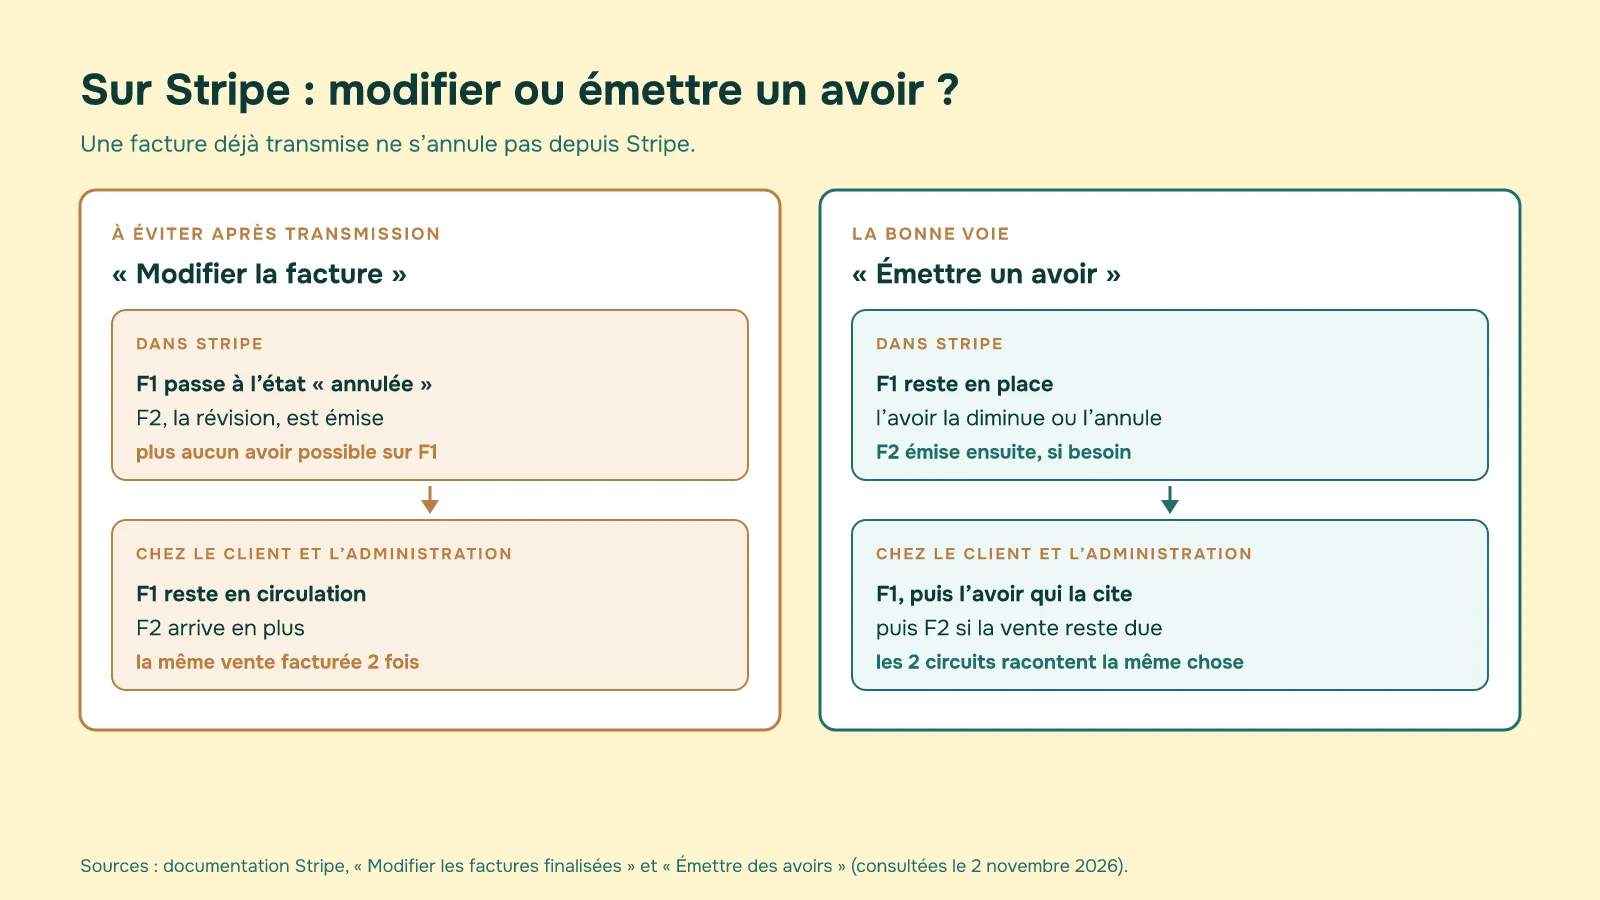
9. Sur Stripe : le piège du bouton « Modifier la facture »
Stripe propose 2 façons de corriger une facture finalisée, et elles n'ont pas du tout le même effet dans le circuit électronique.
« Modifier la facture » crée une révision. D'après la documentation de Stripe, quand vous validez la révision, Stripe « finalise la nouvelle facture et supprime l'ancienne » : la facture d'origine passe à l'état « annulée ». La révision n'est possible que sur une facture ouverte ou irrécouvrable, jamais sur une facture payée ni sur une facture d'abonnement.
Tant que la facture n'a pas été transmise, c'est sans conséquence. Après sa transmission, l'annulation ne vaut que dans Stripe. Le document d'origine reste chez votre client et à l'administration, et la révision y arrive comme une seconde facture pour la même vente. Et Stripe n'accepte plus aucun avoir sur une facture annulée : le seul document qui pouvait l'annuler sur le réseau n'est plus disponible. Le même piège vaut pour l'annulation simple d'une facture, qui la fait passer à l'état « annulée » (void) sans rien créer d'autre.
« Émettre un avoir » est la bonne voie. Stripe le dit lui-même : un avoir « n'annule pas la facture d'origine et ne la remplace pas », il en diminue le montant. C'est exactement ce que demande la facture électronique : l'originale reste en place, l'avoir la cite.
La marche à suivre dans le tableau de bord Stripe :
- Ouvrez la facture, puis Plus d'actions et Émettre un avoir.
- Choisissez le motif, puis les lignes et montants crédités. Sur une facture payée, Stripe vous demande comment restituer la somme : remboursement, crédit sur le solde du client, ou règlement en dehors de Stripe.
- Si la vente reste due, émettez une nouvelle facture, corrigée.
Stripe ne propose pas de facture rectificative : la correction prend toujours la forme d'un avoir, suivi au besoin d'une nouvelle facture.
9.1 Ce que fait Konformy
Konformy, l'application Stripe adossée à la Plateforme Agréée Super PDP, suit vos avoirs comme vos factures, sans geste de votre part.
- Avoir sur une facture remise à votre client : il est transmis à la PA destinataire dès son émission, sous le code 381, avec la référence datée à la facture d'origine.
- Avoir sur une vente déclarée en e-reporting (particulier, client étranger) : il est déclaré en négatif lors de l'envoi de la nuit suivante.
- Avoir sur une facture rejetée ou refusée : il n'est pas transmis, puisque la facture a déjà été neutralisée.
- Facture annulée dans Stripe après son dépôt : Konformy ne la marque pas comme annulée, car le document reste en circulation chez votre client et à l'administration.
Le détail figure dans notre documentation sur les avoirs, et notre guide des blocages et rejets vous indique, cas par cas, s'il faut annuler la facture ou émettre un avoir. Konformy est proposé à partir de 108 € HT par an. Pour le cadre général, notre guide facturation électronique 2026 : que faire si on est sur Stripe ? reprend toutes les options.
10. Pour l'expert-comptable
Pour l'expert-comptable. La correction d'une facture électronique suit les règles de toujours, mais elle laisse désormais une trace chez le client et à l'administration. 4 points à surveiller dans vos dossiers : la numérotation des avoirs, en série continue, propre ou commune ; la distinction entre avoir transmis et avoir interne, qui évite d'annuler 2 fois une vente refusée ; la facture rectificative, qui ne peut citer qu'une seule facture ; et les factures impayées, qui ne se corrigent pas par un avoir mais par un duplicata portant la mention « Facture impayée ». Côté acheteur, la TVA déduite se réduit à réception de l'avoir, et la première facture s'annule en comptabilité à réception d'une facture rectificative.
11. Questions fréquentes
Cet article est fourni à titre informatif. Il ne constitue pas un conseil juridique, fiscal ou comptable personnalisé. Pour une situation spécifique, consultez votre expert-comptable ou la DGFiP.
Peut-on modifier une facture électronique déjà envoyée ?
Quelle est la différence entre un avoir et une facture rectificative ?
Peut-on encore faire une facture « annule et remplace » avec la facture électronique ?
Faut-il transmettre l'avoir à la plateforme ?
Une facture rectificative peut-elle corriger plusieurs factures ?
Comment corriger une facture électronique déjà payée ?
Comment corriger une facture Stripe déjà transmise ?
Mon client ne paie pas : dois-je faire un avoir ?
Articles connexes

Ressources utiles
- Service-public, tout savoir sur la facturation : correction d'une facture, facture rectificative et facture d'avoir
- BOFiP, BOI-TVA-DECLA-30-20-20-20 : factures rectificatives et notes d'avoir
- DGFiP, spécifications externes de la facturation électronique (version 3.2, annexe 7 des règles de gestion)
- DGFiP, facturation électronique et plateformes agréées
- Documentation Stripe, émettre des avoirs
