 ChatGPT
 Claude
 Perplexity
 Grok
Facture électronique rejetée ou refusée : que faire ?
En bref. Un rejet vient d'un contrôle de plateforme, avant que votre client n'ait la facture : corrigez la donnée en cause et réémettez sous un nouveau numéro. Un refus vient de votre client, pour trois motifs seulement : analysez le motif avant d'agir. Dans les deux cas, l'annulation reste dans vos comptes, sans avoir transmis.
1. L'essentiel : deux mots, deux moments, deux traitements
Depuis le 1ᵉʳ septembre 2026, une facture entre deux entreprises françaises ne part plus par courriel : elle est déposée auprès d'une PA (Plateforme Agréée, anciennement PDP), contrôlée, acheminée à la plateforme de votre client, puis suivie jusqu'au paiement. Sur ce chemin, deux choses peuvent la faire revenir vers vous. Elles se ressemblent, elles n'ont rien à voir.
Le rejet est un incident technique. Un contrôle d'une plateforme, la vôtre ou celle de votre client, a détecté une anomalie : format, donnée manquante, identifiant faux, routage impossible. Votre client n'a pas la facture. Vous corrigez, vous réémettez.
Le refus est une décision de votre client. La facture lui est bien parvenue, et il la refuse pour un motif que la norme encadre strictement. Vous analysez le motif, puis vous décidez.
Le point commun aux deux, et c'est la règle que beaucoup ratent : la facture rejetée ou refusée est neutralisée dans vos comptes, sans avoir transmis sur le réseau. L'administration connaît déjà son sort par le statut lui-même.
Il existe un troisième cas, plus fréquent encore et souvent confondu avec le rejet : la facture bloquée avant envoi, par votre propre logiciel ou par le pré-contrôle de votre plateforme au moment du dépôt. Elle n'est jamais entrée dans le circuit, rien n'est parvenu à personne, et sa correction est sans conséquence fiscale. Nous y revenons au chapitre 5.
2. Lire le statut avant d'agir
Chaque facture électronique porte un cycle de vie normalisé. La DGFiP en fixe le socle dans ses spécifications externes{target="_blank" rel="noopener"}, version 3.2 applicable depuis le 30 avril 2026, en renvoyant à la norme AFNOR XP Z12-012 pour la liste complète. Quatre statuts sont obligatoires et remontent à l'administration : Déposée, Refusée, Encaissée et Rejetée. Les dix autres sont facultatifs et restent entre les plateformes et les entreprises.
Les deux qui nous occupent sont définis ainsi, mot pour mot, dans le tableau 8 du dossier de spécifications :
| Code | Libellé | Caractère | Définition officielle |
|---|---|---|---|
fr:213 | Rejetée | Obligatoire | « L'un des contrôles fonctionnels réalisés par la plateforme agréée d'émission ou de réception a détecté une anomalie sur la facture. » |
fr:210 | Refusée | Obligatoire | « Le destinataire refuse la facture dans son intégralité. » |
Deux détails de ces définitions comptent pour la suite. Le rejet peut venir de l'une ou l'autre des deux plateformes : la vôtre, au dépôt, ou celle de votre client, à la réception. Et le refus porte sur la facture dans son intégralité : un client qui n'accepte qu'une partie utilise un autre statut, « Approuvée partiellement », qui est facultatif.
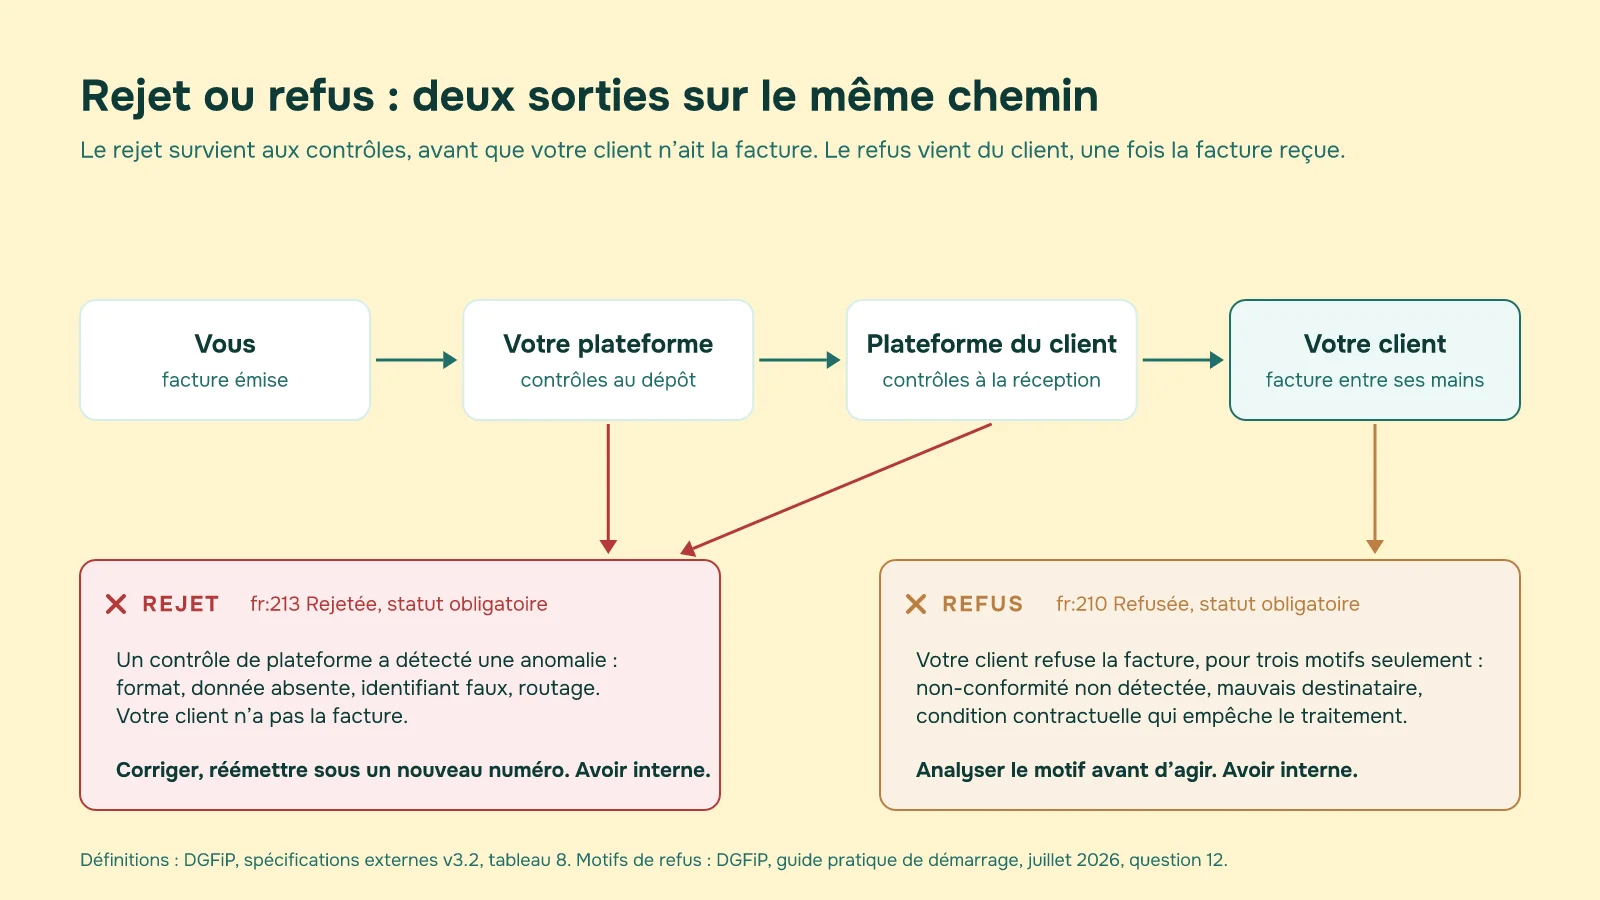
Concrètement, vous ne lirez pas ces codes au quotidien : votre logiciel ou le portail de votre plateforme les traduit en libellés. Mais avant toute action, posez-vous une seule question : mon client a-t-il eu cette facture entre les mains ? Si non, c'est un rejet, ou un blocage avant envoi. Si oui, c'est un refus. Le tableau complet des quatorze statuts et leur enchaînement sont détaillés dans notre guide sur ce que doit contenir une facture électronique.
3. Facture rejetée par une plateforme : la marche à suivre
La DGFiP a publié en juillet 2026 un guide pratique de démarrage{target="_blank" rel="noopener"} de vingt-neuf questions, dont la onzième porte exactement sur ce cas. Sa première phrase donne le ton : « Le rejet d'une facture doit être traité comme un incident à corriger, non comme une raison de suspendre durablement la facturation. »
3.1 D'où vient le rejet, et pourquoi
Le guide liste les causes : « erreur de format, donnée obligatoire absente ou incohérente, identification incorrecte d'une partie, difficulté de routage, anomalie bloquante ou contrôle non conforme ». En pratique, sur les premières semaines du dispositif, les rejets se concentrent sur quelques familles.
- L'identification du client : un SIREN à huit chiffres, un numéro de TVA qui ne correspond pas au SIREN, une raison sociale d'un établissement qui n'existe plus.
- Une donnée obligatoire absente : pays ou adresse du client manquants, ligne de facture sans taux de TVA, date d'échéance vide.
- Le format : un fichier Factur-X, UBL ou CII qui ne respecte pas les règles de gestion de la norme EN 16931 ou les règles propres à la réforme française.
- Le doublon de numéro : les plateformes contrôlent l'unicité d'une facture à partir de son numéro, du SIREN du vendeur et de l'année d'émission. Un numéro déjà déposé est rejeté.
- Le routage : la plateforme de réception de votre client ne peut pas être jointe ou identifiée. Ce cas mérite un traitement à part, au chapitre 7.
Le rejet peut survenir à deux moments. Au dépôt, par votre propre plateforme : la facture n'est alors souvent même pas admise, et vous êtes dans le cas du blocage avant envoi. À la réception, par la plateforme de votre client : la facture a été déposée, son dépôt a été transmis à l'administration, puis un contrôle de l'autre côté l'a rejetée. C'est ce second cas qui porte réellement le statut fr:213.
3.2 Les quatre étapes
- Identifiez la cause exacte. Lisez le message de rejet remonté par votre plateforme ou votre logiciel. Ne réémettez rien avant de savoir ce qui a échoué : la facture suivante serait rejetée pour la même raison.
- Corrigez la donnée à la source. Si l'erreur vous est imputable, le guide est clair : « elle corrige la facture et la transmet à nouveau par le circuit électronique ». Corrigez là où la donnée vit, sur la fiche client ou dans vos paramètres, pas seulement sur le document. Si la difficulté tient au circuit de transmission, aux données de réception ou au routage, rapprochez-vous de votre plateforme, de votre prestataire ou de votre client.
- Réémettez par le circuit électronique, sous un nouveau numéro. Le numéro rejeté reste consommé : la facture a existé, son dépôt et son rejet ont été transmis. Le réutiliser déclencherait un rejet pour doublon.
- Conservez la trace. Le guide énumère ce qu'il faut garder : « facture concernée, statut ou message de rejet, cause du rejet lorsqu'elle est connue, démarches engagées, facture corrigée ou régularisée, et échanges avec la plateforme, le client ou le prestataire ».
3.3 Ce que devient la facture rejetée dans vos comptes
C'est le point qui pose le plus de questions aux services comptables, et la réponse est écrite noir sur blanc sous le tableau 8 des spécifications : « Dans les cas des statuts "Refusée" ou "Rejetée", le fournisseur doit procéder à une annulation comptable (avoir interne). Cette opération ne doit pas générer de flux de données réglementaires (F1) au PPF. »
Autrement dit, vous annulez la facture rejetée dans votre comptabilité, par un avoir interne ou une écriture d'annulation selon votre outil, et cet avoir ne part pas sur le réseau. La facture est déjà neutralisée auprès de l'administration par son statut « Rejetée », qui fait partie des quatre statuts obligatoires transmis au PPF. Un avoir électronique transmis annulerait la même vente une seconde fois, et créerait exactement le double flux que la DGFiP demande d'éviter.
Votre numérotation reste continue : le numéro rejeté figure dans la séquence, avec son annulation en face. La nouvelle facture prend le numéro suivant.
4. Facture refusée par votre client : la marche à suivre
Le refus est traité à la question 12 du même guide, et son premier paragraphe change beaucoup de choses par rapport à ce qu'on lit ailleurs.
4.1 Les trois seuls motifs admis
Le statut « Refusée » « est obligatoirement motivé et ne peut être utilisé que pour les motifs prévus par la norme : non-conformité réglementaire non détectée par la plateforme de réception, facture mal adressée ou non-respect de conditions contractuelles empêchant le traitement de la facture ». Et la phrase suivante ferme la porte : « Il ne doit pas être utilisé pour un simple litige commercial. »
Ce que cela signifie côté vendeur :
| Situation chez votre client | Statut attendu | Ce que vous en concluez |
|---|---|---|
| Une mention obligatoire manque et la plateforme ne l'a pas vue | Refusée (fr:210) | Refus fondé : corrigez, réémettez |
| La facture lui est adressée par erreur, ou à la mauvaise entité | Refusée (fr:210) | Refus fondé : réémettez au bon destinataire |
| Le bon de commande exigé par contrat n'y figure pas, et il ne peut pas la traiter | Refusée (fr:210) | Refus fondé : complétez, réémettez |
| Il conteste le prix, la quantité ou la prestation | En litige (fr:207), facultatif | Pas un refus : c'est un désaccord à instruire |
| Il attend une pièce justificative avant de traiter | Suspendue (fr:208), facultatif | Pas un refus : fournissez la pièce |
Un client qui pose un refus pour un désaccord de prix sort donc du cadre de la norme. Cela ne rend pas le statut inexistant, mais cela change votre réponse. Ce que votre client, de son côté, peut et doit faire à la réception est décrit dans notre guide sur la réception des factures fournisseurs.
4.2 Si le refus est fondé
« Le vendeur doit d'abord en analyser le motif. » Si le refus révèle une erreur entrant dans les motifs prévus, vous corrigez la situation et vous procédez, lorsque c'est nécessaire, à une nouvelle émission par le circuit électronique. Le guide insiste : « Cette nouvelle facture doit comporter un nouveau numéro afin d'éviter toute confusion avec la facture refusée et tout rejet lié à la réutilisation du même numéro. »
Dans vos comptes, même traitement qu'un rejet : la facture refusée est neutralisée par un avoir interne, non transmis. Le guide ouvre aussi d'autres issues selon le cas : « procéder à un remboursement ou régulariser la situation dans une facture ultérieure lorsque ce mode de traitement est adapté ».
4.3 Si vous contestez le refus
C'est le passage le plus utile du guide pour un service facturation : « Lorsque le vendeur conteste le refus, il ne doit pas créer automatiquement une nouvelle facture, un avoir interne ou un avoir transmis au seul motif qu'un statut "refusée" a été posé. »
La conduite attendue est de instruire le désaccord avec l'acheteur, de conserver les éléments qui justifient votre position, et de documenter la suite donnée, quelle qu'elle soit : maintien de la facture, correction, remboursement, nouvelle facture, neutralisation interne ou régularisation ultérieure.
Le guide rappelle enfin que « le statut "refusée" ne tranche pas le différend entre les parties ». Il ne remplace ni la contestation contractuelle, ni la médiation, ni le juge. Et si vous convenez finalement avec votre client de maintenir la facture refusée, vous devez pouvoir justifier ce maintien, « notamment en cas d'écart entre les données issues du cycle de vie, le pré-remplissage de TVA et les déclarations effectivement déposées ». Prévenez votre expert-comptable dans ce cas : la facture est encaissée alors que le réseau la dit refusée, et cet écart se verra.
5. Avoir interne ou avoir transmis : la question qui évite la double annulation
Le mot « avoir » recouvre deux réalités dans le circuit électronique, et les confondre coûte cher dans un sens comme dans l'autre. Un avoir transmis à tort annule deux fois la même vente auprès de l'administration. Un avoir gardé en interne alors que le client détient la facture par le réseau laisse chez lui, et à la DGFiP, un document vivant que rien ne vient contredire.
Une seule question départage les cas : la facture est-elle parvenue à un client par le réseau ?
| Où en est la facture | Ce qui est parvenu à l'administration | Traitement de l'annulation |
|---|---|---|
| Bloquée avant envoi (contrôle de votre logiciel ou refus au dépôt) | Rien | Annulation ou avoir dans vos comptes, rien ne part. Corrigez et réémettez |
Rejetée après dépôt (fr:213) | Le dépôt, puis le rejet | Avoir interne, non transmis. Nouvelle facture sous un nouveau numéro |
Refusée par le client (fr:210) | Le dépôt, puis le refus | Avoir interne, non transmis, après analyse du motif. Nouvelle facture si la vente reste due |
| Remise à un client, mais au mauvais destinataire ou avec une erreur découverte après acceptation | Le dépôt, la réception, parfois l'acceptation | Avoir transmis sur le réseau, avec la référence à la facture d'origine, puis nouvelle facture |
| Remise et payée, erreur découverte ensuite | Tout le cycle, jusqu'à l'encaissement | Avoir transmis : une facture payée « ne peut plus être modifiée ni remplacée » |
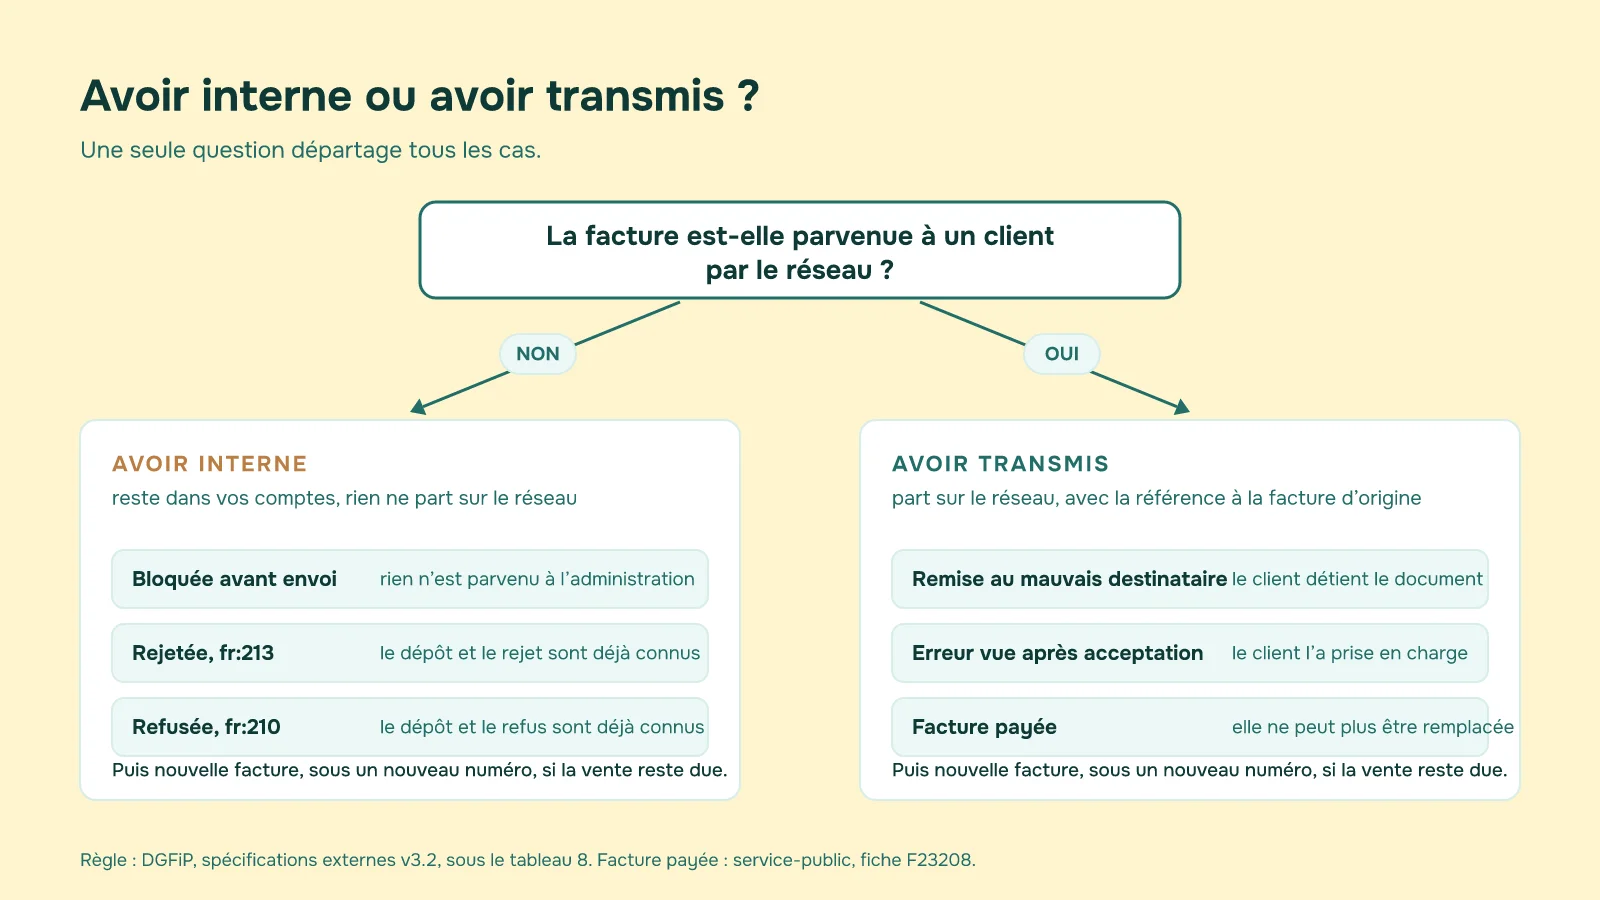
Les deux dernières lignes reprennent la règle générale de correction d'une facture, rappelée par service-public{target="_blank" rel="noopener"} : avant paiement, une facture rectificative portant la mention « annule et remplace la facture n°… » ; après paiement, la facture « ne peut plus être modifiée ni remplacée », et la correction passe par une facture d'avoir, document distinct avec son propre numéro. Dans le circuit électronique, la facture rectificative est elle aussi un nouveau document, avec un nouveau numéro et une référence datée à la facture d'origine, que le format exige.
6. Votre client attend sa facture : envoyer un double sans créer de doublon
Un rejet ne suspend pas la vie commerciale. Votre client a peut-être besoin de la facture pour payer, et vous avez besoin d'être payé. Le guide l'admet explicitement : « Lorsque le rejet empêche le destinataire de disposer de la facture et que la transmission est nécessaire pour éviter un blocage d'activité, de paiement ou de trésorerie, l'entreprise peut transmettre un double de la facture par un canal alternatif. »
Trois règles encadrent ce double, détaillées à la question 15 du guide.
- Rattachez-le clairement à la facture initiale. Une mention « duplicata », « copie » ou « copie de continuité » sur le document, ou à défaut dans le message qui l'accompagne : numéro, date, montant, canal initial, motif de l'envoi, et indication qu'il ne s'agit pas d'une nouvelle facture à traiter séparément. Pendant la phase de démarrage, l'absence de mention sur le document n'est pas sanctionnée si le rattachement est démontrable par ailleurs.
- Ne multipliez pas les canaux. « Lorsqu'un flux électronique fonctionne, il ne faut pas adresser systématiquement un double par mail, PDF ou portail client. » Pilotez l'envoi à partir des statuts : si la facture est déposée et mise à disposition, le double est inutile et complique la vie de votre client, qui devra rapprocher deux documents.
- Régularisez ensuite. Le double est une mesure de continuité, pas une nouvelle facture. La correction du flux rejeté « ne doit pas être enregistrée comme une nouvelle opération ».
Ce point rejoint la question plus large du PDF par courriel après la réforme, que nous traitons dans puis-je toujours envoyer mes factures en PDF ?.
7. Client introuvable dans l'annuaire : ce n'est pas un rejet
Beaucoup de « rejets » de septembre n'en sont pas. Ils viennent de l'annuaire, le registre qui indique à quelle plateforme adresser la facture de chaque entreprise. Deux situations se présentent, avec deux issues différentes.
Votre client n'a pas d'entrée dans l'annuaire. Son entreprise n'est pas encore inscrite, ou le SIREN que vous utilisez est faux. Les spécifications externes prévoient ici une tolérance explicite : les fournisseurs d'une entité qui possède un SIREN mais n'est pas encore intégrée dans l'annuaire « ne seront pas non plus sanctionnés s'ils n'émettent pas de facture électronique » à sa destination, et « devront procéder à un e-reporting comme s'ils facturaient un non-assujetti ». Votre vente est alors déclarée à l'administration par la voie de l'e-reporting, et votre client reçoit sa facture par le canal habituel.
Votre client est dans l'annuaire, mais sa réception n'est pas encore active. La facture est déposée, ses données parviennent à l'administration, seule la remise échoue. Votre obligation est remplie ; votre client, lui, n'a rien reçu par le réseau, et vous lui envoyez le document par vos moyens habituels.
Dans les deux cas, le guide (question 10) demande la même chose : vérifiez d'abord les informations utilisées, SIREN, établissement destinataire, dénomination ; rapprochez-vous de votre plateforme pour savoir si la difficulté tient à une donnée erronée ou au routage ; et si elle persiste, « prendre contact avec son client pour confirmer les informations de réception attendues. Cette démarche doit être tracée. »
8. Faut-il craindre une amende pour une facture rejetée ?
Non, pas pour un rejet isolé et corrigé. La position de la DGFiP, exposée aux questions 28 et 29 du guide, tient en deux phrases. « Il n'est pas attendu des entreprises qu'elles signalent à l'administration chaque incident ponctuel, chaque rejet isolé ou chaque difficulté rapidement corrigée. » Et : « Les sanctions ne seront pas appliquées de manière immédiate, automatique et aveugle du seul fait qu'une entreprise rencontre une difficulté au démarrage, dès lors que cette difficulté est réelle, documentée et suivie d'actions de correction. »
Ce que l'administration regarde, c'est la trajectoire : la réalité de la difficulté, son caractère ponctuel ou durable, les démarches engagées, la qualité de la documentation conservée, la rapidité de la correction. Ce qu'elle ne couvre pas, ce sont « les comportements consistant à ignorer durablement l'obligation, à ne pas engager de démarche, à refuser d'entrer dans le dispositif ».
Les textes restent en vigueur pour ces derniers cas. L'émission d'une facture hors format électronique est sanctionnée de 50 € par facture, dans la limite de 15 000 € par année civile (article 1737 III du CGI). Côté réception, le défaut de recours à une Plateforme Agréée passe d'abord par une mise en demeure de se conformer sous trois mois (article 1737 IV bis). Le détail des sanctions et de leur cumul est dans notre page sur la réforme 2026.
Le meilleur investissement n'est donc pas de craindre l'amende, mais de tenir le dossier : pour chaque rejet, la facture, le message, la cause, la correction, les échanges. C'est ce dossier qui vous protège, et il se constitue presque seul si votre outil conserve l'historique des statuts.
9. Comment Konformy traite un rejet ou un refus depuis Stripe
Konformy transmet vos factures Stripe à une Plateforme Agréée, Super PDP, et redescend les statuts dans Stripe. Sur les rejets et les refus, l'application applique exactement les règles ci-dessus, en trois temps.
Avant l'envoi, elle bloque plutôt que de laisser partir. Une facture à laquelle il manque le pays du client, une adresse, un taux de TVA sur une ligne, ou dont le SIREN n'a pas neuf chiffres, est retenue avec le statut « Non transmise » et la donnée à corriger. Rien n'est parvenu à l'administration : vous corrigez la fiche client Stripe, vous cliquez sur Retransmettre, et la facture repart, que la facture Stripe soit payée ou non. Un rejet lisible chez vous vaut toujours mieux qu'un rejet du réseau trois jours plus tard.
Après l'envoi, un statut unique vous dit où en est le document. « Rejetée » si un contrôle du réseau l'a rejetée après admission, « Refusée » si votre client l'a refusée, « Déclarée, non remise » si votre client est à l'annuaire sans réception active. Le cycle de vie complet, horodaté, reste consultable sur chaque facture : c'est lui qui constitue votre dossier en cas de demande de l'administration.
Sur l'avoir, elle décide à votre place, dans le bon sens. Vous émettez votre avoir dans Stripe comme d'habitude. Si la facture d'origine est rejetée ou refusée, Konformy ne le transmet pas : l'administration connaît déjà le rejet ou le refus, et la règle du tableau 8 s'applique. Si la facture d'origine est parvenue à votre client par le réseau, l'avoir est transmis à son tour, avec sa référence datée à la facture d'origine. Vous n'avez pas à choisir, et vous ne pouvez pas annuler deux fois la même vente.
Le client absent de l'annuaire est traité de la même façon, sans action de votre part : la vente bascule en e-reporting selon la tolérance de la DGFiP, et l'application vous rappelle d'envoyer le PDF Stripe à votre client. Le détail de chaque cas figure dans notre documentation sur les blocages et rejets de transmission et sur les statuts des factures. L'application s'installe depuis le Stripe App Marketplace, sans code, à partir de 108 € HT par an, avec un mois d'essai gratuit. Le branchement lui-même est décrit dans transférer vos factures Stripe vers la facturation électronique.
10. Pour l'expert-comptable
Trois points à contrôler chez un client qui a connu ses premiers rejets ou refus. D'abord, qu'aucun avoir n'a été transmis sur une facture au statut Rejetée ou Refusée : c'est une double annulation auprès de l'administration, à repérer dans le journal des ventes par un avoir référençant une facture jamais remise. Ensuite, que les factures maintenues malgré un refus sont documentées, parce que l'écart entre le cycle de vie et la CA3 sera visible dans le pré-remplissage de TVA. Enfin, que les doubles envoyés par courriel pendant un rejet n'ont pas été comptabilisés comme des opérations distinctes chez le client : la question 15 du guide de la DGFiP vise précisément le double paiement, la double comptabilisation et la double déduction.
11. Questions fréquentes
Cet article est fourni à titre informatif. Il ne constitue pas un conseil juridique, fiscal ou comptable personnalisé. Pour une situation spécifique, consultez votre expert-comptable ou la DGFiP.
Quelle est la différence entre une facture électronique rejetée et une facture refusée ?
Dois-je émettre un avoir quand ma facture électronique est rejetée ?
Puis-je réutiliser le numéro d'une facture rejetée ?
Mon client peut-il refuser ma facture parce qu'il conteste le prix ?
Ma facture a été rejetée, puis-je envoyer un PDF par courriel à mon client en attendant ?
Vais-je être sanctionné pour une facture rejetée ?
Que se passe-t-il si mon client n'est pas dans l'annuaire ?
Comment Konformy traite-t-il un rejet ou un refus sur une facture Stripe ?
Articles connexes
Ressources utiles
- DGFiP, guide pratique de démarrage de la facturation électronique au 1er septembre 2026
- DGFiP, spécifications externes et normes de la facturation électronique
- Service-public, la facturation électronique entre entreprises
- Légifrance, Code général des impôts, article 1737 (sanctions)
- FNFE-MPE, check-list de démarrage pour tous
